최근 투자의 변수는 10년물 채권 금리가 가장 큰 변수로 생각된다.
5%가 넘으면서 많은 사람들이 이 금리면 주가가 박살나야하는 것 아님? 이렇게 생각이 들었을 것이다.
나 또한 그런 생각이 들어서 10년물 채권 금리를 분해해봐야겠다는 생각이 들었다.
AI를 통해 10년물 금리를 경기/물가/나머지로 분해해보았다.
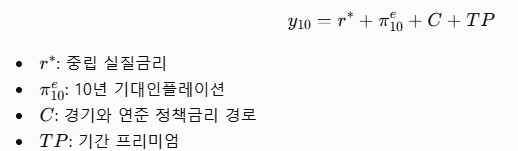
간단한 버젼은 다음과 같다

각각의 실제 값은 구할 수 없으나 대용 값을 구할 수 있었다.
장기금리 = 시장에서 알 수 있음
기대인플레이션 = BEI
재정 공급프리미엄 = TP(텀프리미엄) = ACM(뉴욕연준) 혹은 KW모델에 의한 값
기대단기금리 = 장기금리 - 기대인플레이션 - 재정공급프리미엄
여기서 기대단기금리는 경기와 연준의 정책금리경로와 중립 실질금리의 합이다.
구조적 성장이 있을 경우 중립 실질금리가 상승하게 된다. 가령 AI가 생산성을 향상시키는 경우 이 부분의 기여도가 커지게 된다.
반면 연준이 긴축적 스탠스를 취해도 기대단기금리는 상승하게된다.
즉 기대단기금리는 (미래의 생산성 향상 + 연준 긴축의 강도) 이렇게 생각할 수 있다.
간단한 예시를 통해 위 모델을 이해해보았다.
예시 1) 연준이 긴축적 스탠스 → 장기 금리 ↑: 기대단기금리 ↑이 원인
예시 2) 유가 상승이 지속될 것으로 전망됨 → 장기 금리 ↑ : BEI ↑이 원인
예시 3) 하이퍼스케일러의 채권 발행으로 경쟁관계인 국채의 입찰이 불리해짐 → 장기 금리 ↑ : TP ↑ 이 원인
예시를 만들기 귀찮아서 GPT에게 추가적으로 만들어라고 해보았다.
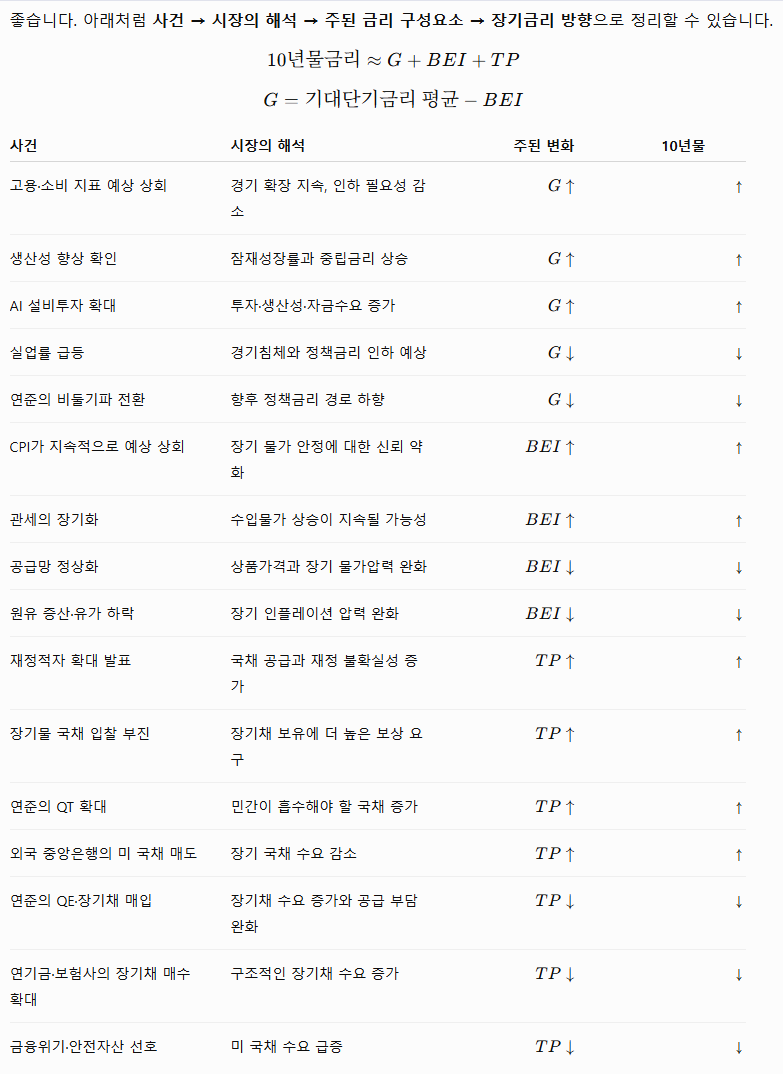
이렇듯 이 모델로 예측을 할 순 없지만 지금까지 일어난 변화가 어땠는지 설명은 가능하다.
그리고 TP에 대한 모델은 두가지가 있다.
뉴욕연준에서 발표하는 ACM 모델과 FRED에서 확인 가능한 KW모델이 있다.
각각의 모델의 장단점이 있겠지만, 깊게는 생각안하고 두 수치 모두 이용해서 값을 살펴보았다.
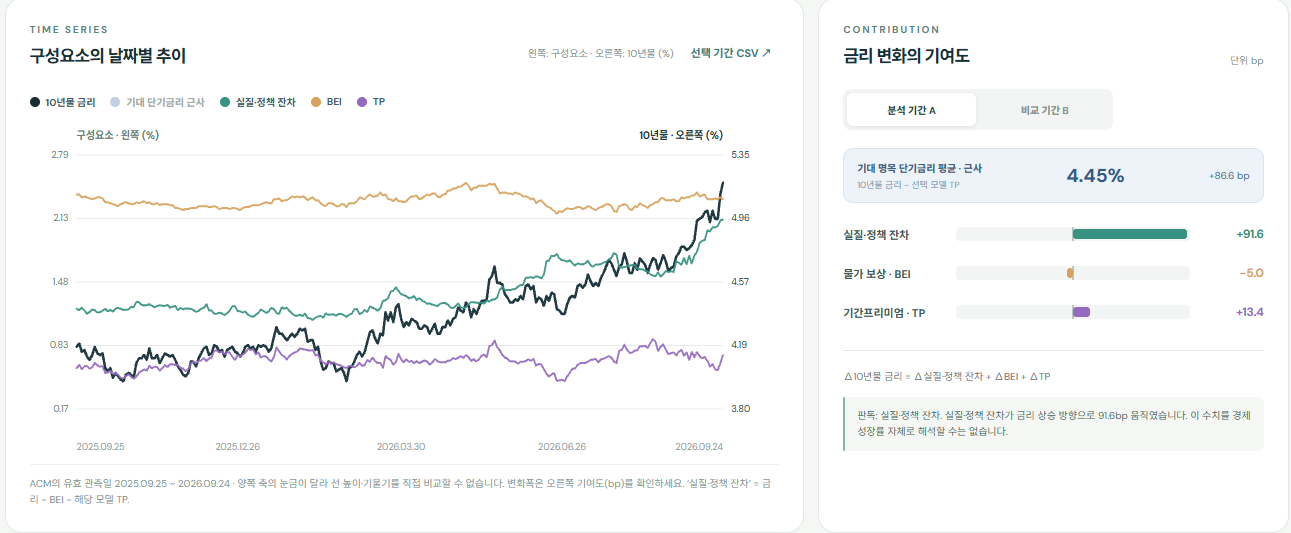
뉴욕 연준의 모델(ACM 모델)을 이용한 경우
KW 모델을 이용한 경우 (발표날짜가 달라서 발표되지 않은 날은 포함되지 않아 위아래 날짜가 다름)
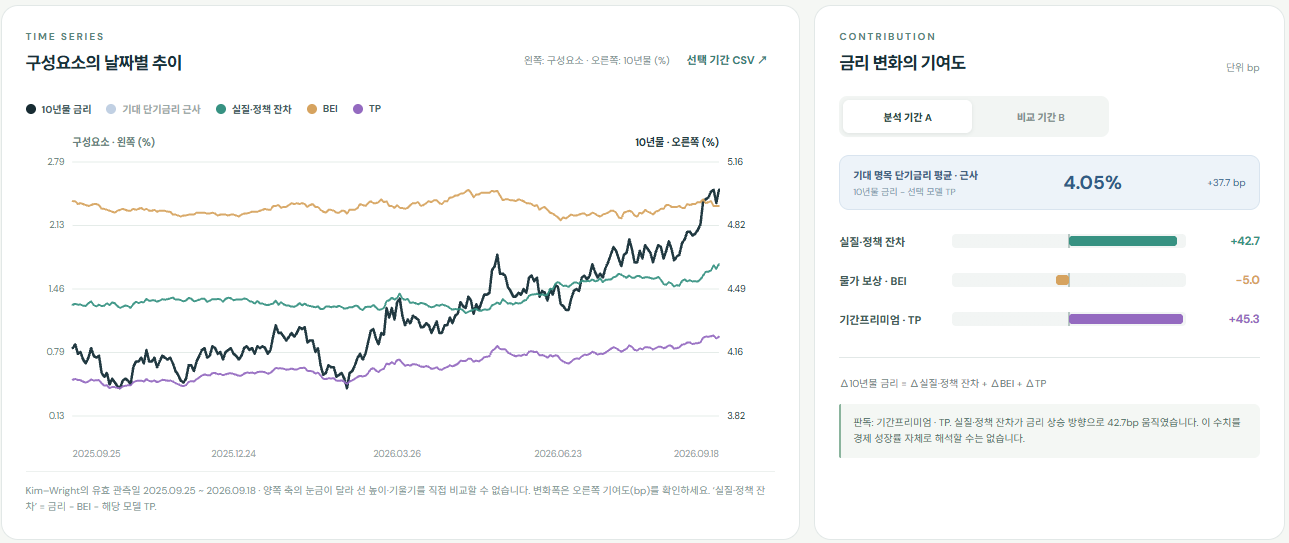
지난 1년간의 금리 변화를 분해하면 위와 같다.
(노란선 → BEI, 녹색선 → 기대단기금리, 보라색 → 텀프리미엄)
ACM 모델을 이용한 경우 금리 변화는 물가 상승이 아닌 기대단기금리가 주도한 상승이었다.
KW 모델을 이용한 경우 기대단기금리와 TP가 반반 정도 기여도를 가진 상승이었다.
이 모델의 분석의 결과는 아래와 같았다.
1. 10년물 금리 상승에 물가파트의 영향은 거의 없다.
2. 기대단기금리의 영향이 매우 큰 편이다.
3. TP의 영향은 작거나 커도 절반 정도이다.
국채 금리라는게 복합적으로 변하는 것이므로 각각의 요소의 영향은 있겠지만 지금까지 변수들의 중요도를 생각해보면 다음과 같은 순서로 영향을 미친 것 같다.
1. AI 등에 의한 생산성 향상 기대감
2. 연준의 긴축적 스탠스로 변경
3. 미국의 재정 상태 등을 고려한 텀프리미엄
4. 물가 변화
'투자공부 > 기본' 카테고리의 다른 글
| Fed 모델과 야데니 모델로 본 현재 시장(with Grok) (0) | 2025.04.19 |
|---|---|
| PCE 쪼개보기(with grok) (0) | 2025.03.29 |
| GDPNow(with Grok) (0) | 2025.03.28 |
| 현금전환주기와 아마존(with ChatGPT) (0) | 2025.03.27 |